الدولار يرتفع والأسواق تترقب أول رفع للفائدة الأميركية منذ أكثر من عامين
ارتفع الدولار الأميركي أمام معظم العملات الرئيسية مع بداية أسبوع حاسم للأسواق العالمية، مدفوعاً بقفزة أسعار النفط، وصعود عوائد السندات، وتزايد الإقبال على الملاذات الآمنة، فيما يستعد المستثمرون لاحتمال أن يقر مجلس الاحتياطي الفيدرالي أول رفع لأسعار الفائدة منذ أكثر من عامين.
وتراجعت العملة الأوروبية الموحدة في تعاملات الاثنين 14 سبتمبر/أيلول إلى أدنى مستوى في شهر عند نحو 1.153 دولار لليورو، فيما هبط الجنيه الإسترليني إلى نحو 1.3512 دولار، بينما صعد مؤشر الدولار مع تزايد الرهانات على تشديد نقدي أميركي جديد.
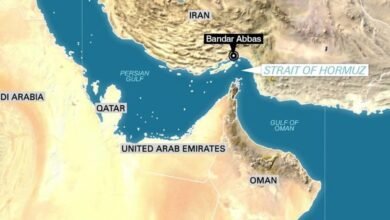
وتزامنت حركة العملات مع موجة جديدة من الاضطراب في أسواق الطاقة. فقد قفز خام برنت خلال الجلسة إلى نحو 109.8 دولار للبرميل قبل أن يقلص مكاسبه، وسط مخاوف من اتساع اضطرابات الإمدادات في الشرق الأوسط وارتفاع المخاطر المحيطة بممرات تصدير النفط.
في الوقت نفسه، عادت عوائد السندات الحكومية إلى مستويات مرتفعة، فيما عززت أحدث بيانات التضخم والتوظيف الأميركية توقعات أن يرفع الاحتياطي الفيدرالي الفائدة بمقدار ربع نقطة مئوية خلال اجتماعه في 15 و16 سبتمبر. وأظهر استطلاع لرويترز أن 85% من الاقتصاديين المشاركين يتوقعون رفع الفائدة إلى نطاق 3.75%–4.00%.
النفط يعيد التضخم إلى قلب معادلة الفيدرالي
العلاقة بين النفط والدولار والفائدة أصبحت المحرك الأبرز للأسواق.
فكل ارتفاع مستدام في أسعار الطاقة يزيد تكلفة النقل والتصنيع، ويغذي أسعار الوقود والسلع، وبالتالي يرفع احتمالات بقاء التضخم الأميركي أعلى من المستوى الذي يستهدفه الاحتياطي الفيدرالي.
وارتفع متوسط سعر الديزل في الولايات المتحدة أخيراً إلى أكثر من ستة دولارات للغالون، وسط اضطراب إمدادات الوقود عالمياً وتراجع إنتاج عدد من المصافي الروسية، إضافة إلى الضغوط الناجمة عن حرب إيران واضطرابات أسواق الطاقة.
لهذا يجد الفيدرالي نفسه أمام انعطافة حادة: بعد دورة سابقة من التيسير النقدي، باتت الأسواق تستعد لعودة التشديد إذا خلص صناع السياسة إلى أن صدمة الطاقة لن تكون مؤقتة.
وبحسب رويترز، تجاوزت احتمالات رفع الفائدة هذا الأسبوع 90% في تسعير بعض أدوات السوق، بينما بدأ المستثمرون أيضاً في احتساب إمكانية حدوث زيادات إضافية خلال الأشهر المقبلة.

ثلاثة سيناريوهات أمام الأسواق
تتحرك الأسواق حالياً بين ثلاثة مسارات رئيسية.
الأول هو رفع الفائدة بمقدار ربع نقطة ثم التوقف مؤقتاً لمراقبة التضخم والطاقة والنشاط الاقتصادي.
والثاني هو بدء سلسلة جديدة من الزيادات إذا ظلت أسعار النفط مرتفعة واستمر التضخم فوق المستويات المقبولة.
أما الثالث، وهو الأقل ترجيحاً وفق تسعير الأسواق الحالي، فهو الإبقاء على الفائدة دون تغيير، في مفاجأة من شأنها أن تضغط على الدولار وتدعم الذهب والأسهم على المدى القصير.
لكن السؤال الأكبر لن يكون مقدار الرفع وحده، بل الرسالة التي سيرسلها رئيس الاحتياطي الفيدرالي كيفن وارش بشأن الاجتماعات المقبلة.
فرفع واحد مع إشارة إلى التوقف يختلف جذرياً بالنسبة للأسواق عن بدء دورة تشديد جديدة تمتد إلى عام 2027.
النفط فوق 100 دولار يغيّر الحسابات
المشكلة بالنسبة إلى الفيدرالي أن الصدمة الحالية لا تأتي من الطلب الأميركي وحده.
التوترات العسكرية في الشرق الأوسط واضطرابات الممرات البحرية والهجمات على منشآت ومسارات للطاقة تضغط على الأسعار من جانب العرض، أي أن رفع الفائدة لا يستطيع إنتاج المزيد من النفط أو فتح ممر بحري مغلق، لكنه يستطيع كبح الطلب ومنع صدمة الطاقة من التحول إلى موجة تضخمية أوسع.
وهذه المعادلة هي التي تعيد إلى الأسواق مخاوف الركود التضخمي: نمو أبطأ بالتزامن مع ارتفاع الأسعار وأسعار الفائدة.
فإذا بقي خام برنت فوق 100 أو 105 دولارات للبرميل بالتزامن مع دورة رفع جديدة للفائدة، ستزداد الضغوط على الشركات والمستهلكين وأسواق العقارات والاقتصادات المثقلة بالديون.
الدولار يستفيد مرتين
يستفيد الدولار حالياً من عاملين في الوقت نفسه.
الأول هو ارتفاع الفائدة والعوائد الأميركية، ما يزيد جاذبية الأصول المقومة بالدولار.
والثاني هو دوره التقليدي كملاذ خلال فترات الاضطراب الجيوسياسي والمالي.
ولهذا يتعرض المستوردون والاقتصادات الناشئة إلى ضغط مزدوج: ارتفاع فاتورة الطاقة من جهة، وارتفاع تكلفة الحصول على الدولار وخدمة الديون المقومة به من جهة أخرى.
كما أن ارتفاع العوائد الأميركية قد يدفع رؤوس الأموال نحو سندات الخزانة بعيداً عن بعض الأسواق الناشئة، ما يجبر بنوكها المركزية على المفاضلة بين حماية العملة ودعم النمو.
الذهب بين الملاذ ومنافسة العائد
بالنسبة إلى الذهب، تبدو الصورة أكثر تعقيداً.
التوتر العسكري وارتفاع المخاطر يدعمان المعدن كملاذ آمن، لكن صعود الدولار وعوائد السندات يقللان جاذبية أصل لا يقدم عائداً نقدياً.
لذلك قد يصبح خطاب الفيدرالي أكثر تأثيراً في الذهب من قرار الرفع نفسه: أي إشارة إلى سلسلة طويلة من الزيادات قد تضغط على المعدن، بينما رفع واحد يتبعه توقف قد يزيل جزءاً من هذا الضغط.
أزمة الذكاء الاصطناعي تضيف ضغطاً على الأسهم
لم تأتِ موجة النفور من المخاطر من النفط وحده.
فقد ساهمت تحذيرات صادرة عن قادة في قطاع الذكاء الاصطناعي بشأن المخاطر المحتملة للتكنولوجيا في الضغط على شهية المستثمرين، وأثرت خصوصاً في أسهم التكنولوجيا التي وصلت تقييماتها إلى مستويات مرتفعة بعد سنوات من التدفقات الكبيرة نحو قطاع الذكاء الاصطناعي.
وهنا يجتمع عاملان سلبيان للأسهم التقنية: ارتفاع تكلفة رأس المال نتيجة صعود الفائدة، وعودة التساؤلات بشأن تقييمات الشركات ومستقبل تنظيم الذكاء الاصطناعي.
أزمة الديزل تمتد من روسيا إلى الولايات المتحدة
وتداخلت حرب الطاقة في الشرق الأوسط مع الحرب الروسية–الأوكرانية في سوق المنتجات المكررة.
فقد طلب الرئيس الأميركي دونالد ترامب من الرئيس الأوكراني فولوديمير زيلينسكي وقف الهجمات على منشآت الديزل الروسية، بعدما تسببت الضربات الأوكرانية في تعطيل جزء كبير من طاقة التكرير الروسية في وقت يعاني فيه السوق العالمي أصلاً من شح الوقود.
وتعتبر كييف المصافي الروسية أهدافاً عسكرية مشروعة لأنها تشكل جزءاً من البنية التي تمول وتدعم المجهود الحربي الروسي، في حين تحاول واشنطن الحد من تداعيات تراجع الإمدادات على أسعار الوقود المحلية قبل انتخابات التجديد النصفي.
وبذلك تتقاطع حسابات الحرب والسياسة النقدية والسياسة الداخلية الأميركية داخل السوق نفسها.
كلفة الحرب الأميركية تظهر في مخزونات الذخائر
وفي خلفية الأزمة الاقتصادية، ظهر عامل إضافي يتعلق بالكلفة العسكرية المباشرة للحرب مع إيران.
فقد قال المفتش العام لوزارة الدفاع الأميركية إن العمليات العسكرية أدت إلى نقص استراتيجي في بعض مخزونات الذخيرة واختناقات في سلاسل إعادة الإمداد، بينما يعمل البنتاغون على تسريع المشتريات والإنتاج لتعويض المستهلك من المخزونات.
وهذا البعد لا يحدد قرار الفائدة مباشرة، لكنه يزيد العبء المالي للحرب في وقت ترتفع فيه أيضاً تكلفة الاقتراض الحكومي الأميركي.
ماذا يعني ذلك للبنان؟
لبنان لا يملك تأثيراً على قرار الاحتياطي الفيدرالي، لكنه يستورد جزءاً مهماً من نتائجه.
ارتفاع النفط يعني زيادة كلفة الوقود والكهرباء والنقل والشحن، وقوة الدولار يمكن أن ترفع تكلفة بعض الواردات والتمويل الخارجي، فيما تؤدي زيادة الفائدة العالمية إلى جعل الائتمان والاستثمار أكثر كلفة.
ولا تنتقل آثار قرار واشنطن إلى لبنان فقط عبر سعر الصرف، خصوصاً في اقتصاد شديد الدولرة، بل عبر أسعار المحروقات والسلع المستوردة والشحن والتأمين وكلفة التمويل.
بمعنى أبسط: قرار يصدر عن الفيدرالي في واشنطن قد يصل إلى فاتورة المستهلك في بيروت عبر ناقلة نفط وكلفة شحن وسعر فائدة قبل أن يظهر في أي بيان نقدي محلي.
تحليل The Verificat
التطور الأهم ليس ارتفاع الدولار أو النفط كل على حدة، بل أن الأسواق تواجه الآن صدمة طاقة وصدمة أسعار فائدة في الوقت نفسه.
عادةً ما يستطيع انخفاض الفائدة دعم الاقتصاد عندما ترتفع المخاطر الجيوسياسية، لكن عندما تصبح الحرب نفسها مولداً للتضخم، تتقلص قدرة البنك المركزي على استخدام هذا السلاح.
والنتيجة أن الفيدرالي قد يضطر إلى التشديد في وقت تتعرض فيه الشركات والمستهلكون أصلاً لضغط ارتفاع الوقود والنقل.
إذا رفع الفيدرالي الفائدة هذا الأسبوع وبقي النفط فوق 105 دولارات، فإن النقاش سيتحول سريعاً من سؤال «هل سيرفع؟» إلى سؤال أكثر أهمية: كم مرة سيضطر إلى الرفع، وكم يمكن للاقتصاد تحمل ذلك؟
أما إذا تراجعت أسعار الطاقة، فقد يتمكن البنك المركزي من التعامل مع الخطوة باعتبارها تصحيحاً محدوداً وليس بداية دورة طويلة.
لهذا لا تنظر قاعات التداول إلى برنت والفيدرالي باعتبارهما قصتين منفصلتين. كل دولار إضافي في النفط يدخل حسابات التضخم، وكل ربع نقطة في الفائدة يدخل حسابات تكلفة الاقتراض والإسكان والأسهم والديون.
والرسالة للقارئ خارج الأسواق واضحة: عندما يرتفع النفط ويقوى الدولار وترتفع الفائدة في الوقت نفسه، تنتقل الصدمة من شاشة التداول إلى تكلفة النقل والغذاء والسكن والتمويل في معظم أنحاء العالم.
المصادر: رويترز – 14 و15 سبتمبر/أيلول 2026؛ بيانات وأسعار أسواق العملات والطاقة والسندات؛ تقرير المفتش العام لوزارة الدفاع الأميركية.
من إعداد The Verificat + رويترز